


Versicherungstechnische Angaben
In der beruflichen Vorsorge ist die administrative Hürde gestiegen, wenn es darum geht, zu prüfen, wie hoch eine effektive Einkaufslücke ist. Unter anderem muss von Gesetzes wegen auch überprüft werden, ob jemand zu viel Geld in der Säule 3a angespart hat. Sie haben richtig gelesen, man kann zu viel Säule-3a-Guthaben haben!
Bevor Sie einen freiwilligen Einkauf in die Pensionskasse der HG COMMERCIALE machen, müssen Sie zwingend die Geschäftsstelle kontaktieren und eine Einkaufsofferte verlangen.
Weshalb das so ist, zeigen wir Ihnen hier an einem (frei erfundenen) Beispiel:
Max Muster, geboren im Jahr 1976, unternehmerisch denkend und handwerklich sehr geschickt, betrieb erfolgreich während mehrerer Jahre eine Einzelfirma.
Diese verkaufte er per Ende 2025 an die HGC und wurde von dieser ab dem 1. Januar 2026 fest angestellt und obligatorisch in der Pensionskasse der HGC pensionskassenversichert.
Bevor Max Muster zur HGC kam, war er mehrere Jahre selbstständigerwerbend und hatte auf den freiwilligen Anschluss in der beruflichen Vorsorge (2. Säule) verzichtet. Da er beruflich erfolgreich war und deshalb auch sehr gut verdiente, hatte er stattdessen über viele Jahre jährlich einen schönen Betrag in die «grosse» Säule 3a einbezahlt, und zwar zum ersten Mal an seinem 21. Geburtstag.
Auch auf Empfehlung seines Vaters hatte Max für seinen Vermögensaufbau via Säule 3a seit Beginn in einen anerkannten weltweit gestreuten preiswerten passiven Aktienfonds investiert. Obschon mit zwischenzeitlichen Rückschlägen verbunden, hat sich das für Max Muster über all die Jahre ausgezahlt: Sein Säule-3a-Depotauszug weist per 31. Dezember 2025 ein Vermögen von CHF 224'804.– aus.
Vor einigen Jahren hat Max geheiratet und ist mittlerweile stolzer Vater zweier Kinder. Aus Risikoüberlegungen hat er sich deshalb für den freiwilligen Anschluss an eine Vorsorgeeinrichtung (2. Säule) entschieden und dort Sparguthaben angespart. Die «kleine» Säule 3a hat er ebenfalls alimentiert.
Dem Versicherungsausweis per 1. Januar 2026 der Pensionskasse der HGC entnimmt Max Muster, dass er in der Pensionskasse der HGC eine Einkaufslücke von CHF 84'806.– hat.
Max Muster hat kürzlich CHF 100'000.– von seiner Grossmutter geerbt. Nebst detaillierten Abklärungen bezüglich aller Vor- und Nachteile eines freiwilligen Einkaufs in die reglementarischen Leistungen der Pensionskasse der HGC, prüft Max auch die Möglichkeit, in der freien Vorsorge (Säule 3b) regelmässig in einen etablierten, kostengünstigen, passiven und weltweit gestreuten Aktienfonds zu investieren. Gut informiert, entscheidet sich Max Muster für den freiwilligen Einkauf in die Pensionskasse der HGC.
Infolgedessen stellt die Pensionskasse der HGC Max Muster eine Erklärung / Bestätigung zu, in welcher er schriftlich bestätigen muss, dass
Zusammen mit der Erklärung / Bestätigung reicht Max Muster den Säule-3a-Vermögensnachweis per 31. Dezember 2025 über CHF 224'804.– der Geschäftsstelle der Pensionskasse der HGC ein.
Kurz darauf erhält Max Muster von der Pensionskasse der HGC eine Einkaufsofferte per 1. Januar 2026 mit folgendem Inhalt:
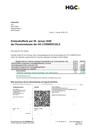
Zum grossen Erstaunen von Max Muster – aber völlig korrekt berechnet – darf er nicht die auf seinem Pensionskassenausweis per 1. Januar 2026 ausgewiesene maximal mögliche Einkaufssumme von CHF 84'806.– einkaufen, sondern nur CHF 64'992.–.
Weshalb ist das so?
Die Einkaufsberechnung ist immer eine Rückwärtsbetrachtung und wird folgendermassen gemacht:
Die Pensionskasse der HGC berechnet zuerst das maximal zulässige Sparguthaben, das Max Muster zum Zeitpunkt der Anfrage für einen Einkauf hätte, wenn er seit dem Jahr, in welchem gemäss den Bestimmungen des Vorsorgereglements der Pensionskasse der HGC der Sparprozess beginnt, mit dem aktuellen beitragspflichtigen Jahreslohn und immer im aktuellen Vorsorgeplan versichert gewesen wäre. Von diesem Betrag wird das tatsächlich zugunsten von Max Muster vorhandene Pensionskassenguthaben abgezogen.
Der Betrag, der übrigbleibt, wenn man vom maximal zulässigen Sparguthaben das tatsächlich vorhandene Sparguthaben in der Pensionskasse abzieht, ist die Einkaufslücke.
Um herauszufinden, ob die oben erwähnte Einkaufslücke auch die effektive ist, muss die Geschäftsstelle der Pensionskasse HGC zuerst prüfen, ob Max Muster in der Säule 3a gemäss der BSV-Tabelle für seinen Jahrgang unter Umständen überschüssiges Säule-3a-Guthaben ausweist.
Was heisst das genau?
Die Tabelle des Bundesamts für Sozialversicherungen (BSV) zur Berechnung des grösstmöglichen 3a-Guthabens* weist für eine Person mit Jahrgang 1976 per 31. Dezember 2025 ein grösstmögliches 3a-Guthaben von CHF 204'804.– aus:
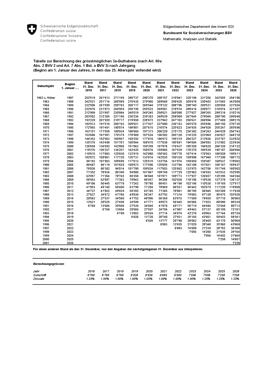
Das Säule-3a-Guthaben von Max Muster betrug bekanntlich im Januar 2026 (nach Bezahlung des Säule 3a-Beitrages 2026) CHF 224'804.–.
Dies hat die unschöne Konsequenz, dass sich Max Muster die Differenz zwischen seinem 3a-Vermögenswert per 31. Dezember 2025 und dem Wert in der BSV-Tabelle, in unserem Fall also CHF 20'000.–, beim maximal zulässigen Einkauf, wie ihn die Geschäftsstelle der Pensionskasse der HGC berechnet hat (siehe Pensionskassenausweis vom 1. Januar 2026) anrechnen lassen muss und demzufolge die «überschüssigen» CHF 20'000.– nicht einkaufen darf.
Fazit: Wer vorbildlich und vorausschauend bereits in jungen Jahren mit dem regelmässigen Einzahlen in die Säule 3a beginnt und auf Aktieninvestments setzt, die, im Vergleich zur 3a-Kontolösung, im Erwartungswert langfristig erheblich attraktivere Renditen erwirtschaften, riskiert, dass zukünftig das eigene 3a-Guthaben am Tag X das grösstmögliche 3a-Guthaben gemäss BSV-Tabelle übersteigen wird. Das wiederum hat zur Folge, dass, wenn ab dem Alter von 50 Jahren die Einkäufe normalerweise zumindest aus steuerplanerischer Sicht den grössten Nutzen stiften, ohne legale Gegenmassnahmen, die hier nicht erwähnt werden, überschüssiges Säule-3a-Guthaben den maximal zulässigen Einkauf in der Pensionskasse der HGC schmälern könnte.
Zur Finanzierung von selbstbewohntem Wohneigentum könnte in der Säule 3a ein WEF-Vorbezug getätigt und legal ein «Überschuss» zwecks Erhöhung der effektiven Einkaufssumme in der Pensionskasse erhöht werden.
Ab dem Jahr 2026 dürfen erstmals rückwirkend für das Jahr 2025 Säule 3a-Nachzahlungen geleistet werden, sofern der maximale Beitrag in die Säule 3a für das Jahr 2026 schon einbezahlt worden ist.
Maximal dürfen pro Jahr 2 x CHF 7'258.– einbezahlt werden (ordentlicher Beitrag plus Nachzahlung zum Lückenschliessen).
Wer sein Säule-3a-Guthaben altersbedingt bezieht, darf keine Nachzahlungen zwecks Lückenschliessung mehr leisten.
Wer nach Erreichen des Referenzalters weiter ein AHV-pflichtiges Einkommen erwirtschaftet (gilt auch, wenn vom AHV-Freibetrag Gebrauch gemacht wird), darf bis zur Erwerbsaufgabe, aber spätestens bis Alter 70, weiterhin in die Säule 3a einbezahlen (Arbeitsvertrag als Beweis gegenüber Vorsorgestiftung).
Wichtig Besteht weiterhin ein aktiver Pensionskassenanschluss (mit oder ohne Beitragspflicht), darf jährlich maximal in die kleine Säule 3a (CHF 7'258.–) einbezahlt werden. Besteht kein Pensionskassenanschluss, dürfen jährlich bis zu 20 % des Erwerbseinkommens, maximal bis CHF 36'288.–, in die Säule 3a einbezahlt werden. Der Bezug einer Pensionskassenaltersrente beispielsweise gilt als passiver Pensionskassenanschluss.
Tipp Am besten gleich zum Jahresbeginn den Säule 3a-Beitrag einzahlen, weil:
Für die zeitliche Zuordnung der Säule-3a-Beiträge um den Jahreswechsel ist mithin auf den Tag der Gutschrift abzustellen, nicht auf den Tag der Abbuchung bei der steuerpflichtigen Person. Die Gutschrift auf dem Sammelkonto einer Versicherung reicht für die Rechtzeitigkeit vor dem Jahreswechsel nicht aus. Ausschlaggebend ist die Gutschrift auf dem individuellen Vorsorgekonto der steuerpflichtigen Person (BGE 148 II 556).