


Versicherungstechnische Angaben
Die drei Vorsorgepläne (Plan Standard, Plan Mittel und Plan Plus) basieren auf dem Beitragsprimat und richten sich nach dem Vorsorgereglement 2024 der Pensionskasse der HG COMMERCIALE.
Ohne gegenteilige Mitteilung werden die neuen Mitarbeitenden bei Eintritt in die Pensionskasse der HG COMMERCIALE im Plan Standard versichert. Alle aktiv versicherten Personen, die Sparbeiträge entrichten, haben die Möglichkeit, jeweils auf den kommenden 1. Januar und 1. Juli zwischen den Vorsorgeplänen Standard, Mittel und Plus hin und her zu wechseln. In den Plänen Mittel und Plus bezahlen die Versicherten freiwillig höhere Arbeitnehmer-Sparbeiträge. Wer schon in jungen Jahren damit beginnt, höhere Sparbeiträge zu leisten, handelt weitsichtig und profitiert von einem schnelleren Vermögensaufbau (auch dank attraktiver Verzinsung des Sparguthabens). Zugleich reduzieren die zusätzlichen Sparbeiträge das steuerbare Einkommen, was zu willkommenen Ersparnissen bei den Einkommenssteuern führen kann.
Der Arbeitgeber bezahlt von den im Standardplan geschuldeten Spar- und Risikobeiträgen (Arbeitgeber und Arbeitnehmer zusammen) überdurchschnittlich hohe 67 % und die Aktivversicherten bezahlen 33 %.
| Mitarbeitende | Arbeitgeberin | |||||
| Plan Standard | ||||||
| BVG-Alter | Sparen | Risiko | Total | Sparen | Risiko | Total |
| 18 - 24 | 0.00% | 0.80% | 0.80% | 0.00% | 1.60% | 1.60% |
| 25 - 31 | 6.00% | 0.80% | 6.80% | 12.00% | 1.60% | 13.60% |
| 32 - 41 | 7.00% | 0.80% | 7.80% | 14.00% | 1.60% | 15.60% |
| 42 - 51 | 9.00% | 0.80% | 9.80% | 18.00% | 1.60% | 19.60% |
| 52 - 65 | 10.00% | 0.80% | 10.80% | 20.00% | 1.60% | 21.60% |
| Plan Mittel | ||||||
| BVG-Alter | Sparen | Risiko | Total | Sparen | Risiko | Total |
| 18 - 24 | 0.00% | 0.80% | 0.80% | 0.00% | 1.60% | 1.60% |
| 25 - 31 | 7.10% | 0.80% | 7.90% | 12.00% | 1.60% | 13.60% |
| 32 - 41 | 8.60% | 0.80% | 9.40% | 14.00% | 1.60% | 15.60% |
| 42 - 51 | 12.20% | 0.80% | 13.00% | 18.00% | 1.60% | 19.60% |
| 52 - 65 | 14.30% | 0.80% | 15.10% | 20.00% | 1.60% | 21.60% |
| Plan Plus | ||||||
| BVG-Alter | Sparen | Risiko | Total | Sparen | Risiko | Total |
| 18 - 24 | 0.00% | 0.80% | 0.80% | 0.00% | 1.60% | 1.60% |
| 25 - 31 | 7.60% | 0.80% | 8.40% | 12.00% | 1.60% | 13.60% |
| 32 - 41 | 9.60% | 0.80% | 10.40% | 14.00% | 1.60% | 15.60% |
| 42 - 51 | 14.20% | 0.80% | 15.00% | 18.00% | 1.60% | 19.60% |
| 52 - 65 | 17.30% | 0.80% | 18.10% | 20.00% | 1.60% | 21.60% |
Beispiel Beitragsberechnung:
Vertraglich abgemachter Monatslohn von CHF 6'000.– mal 13, Vollzeitanstellung.
AHV-Jahreslohn Pensionskasse: CHF 6'000.– Fr. x 13 = CHF 78'000.–.
Koordinationsabzug 100 % (bei Teilzeit mit Beschäftigungsgrad multiplizieren): CHF 27'216.–.
Beitragspflichtiger Jahreslohn: 78'000.– minus CHF 27'216.– Franken = CHF 50'784.–.
Total Jahresbeitrag Mitarbeitende: Sparen plus Risiko = CHF 6'195.60 Franken plus CHF 406.20 = CHF 6'601.80.
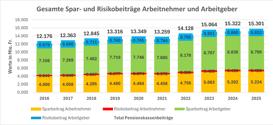
Per 31. Dezember 2025 waren 717 bzw. 84 % der Aktivversicherten im Standardplan, 37 bzw. 4 % im Plan Mittel und 102 bzw. 12 % in Plan Plus versichert.